Elegir la mejor propiedad para alquilar, pensando en estabilidad y retorno, puede parecer complicado, más aún con un mercado estadounidense que cambia. Las preguntas de quien invierte suelen ser las mismas: ¿qué tipo de propiedad rinde más? ¿Cuál es el riesgo de cada una? ¿Conviene empezar por una casa, un dúplex o un pequeño edificio de apartamentos? Este artículo compara las opciones con base en fuentes públicas y en las tendencias para 2025 y 2026.
Este contenido es informativo y no es una recomendación de inversión. Los números son rangos aproximados, varían mucho según la ciudad y la propiedad, y no garantizan resultados.
Los tipos de propiedad
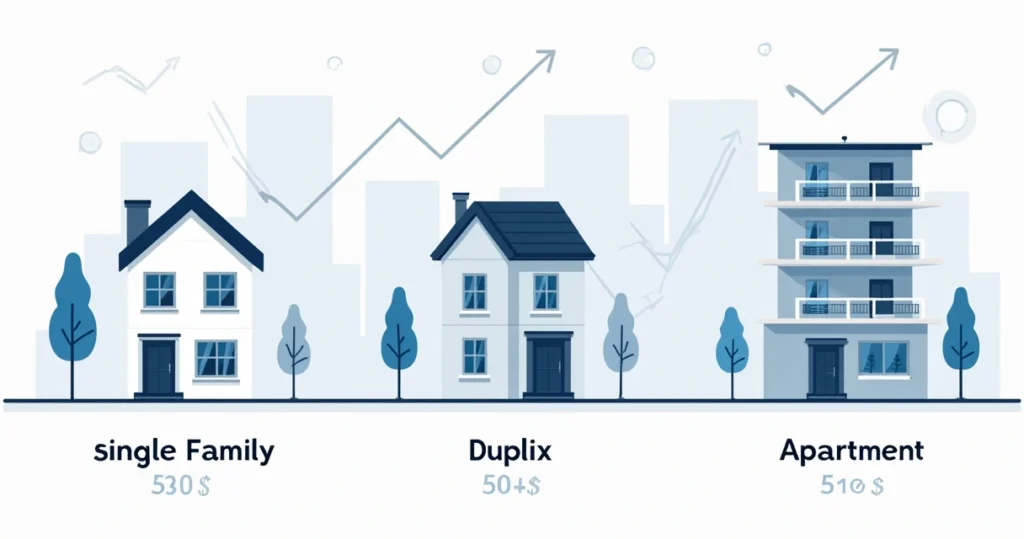
- Casa unifamiliar (single-family): casa independiente, para una familia. Es lo que la mayoría imagina cuando piensa en una casa en los suburbios de EE. UU.
- Multifamiliar (multifamily): propiedad de 2 a 4 unidades, como dúplex, tríplex y fourplex. Una sola propiedad genera varios alquileres.
- Pequeño edificio de apartamentos: en general de 5 a 50 unidades. Para fines de financiamiento ya no cuenta como residencial, pero todavía no es un gran complejo.
Estas diferencias no son solo legales: cambian el potencial de alquiler, el trabajo de administración y el riesgo.
Tendencias del alquiler en EE. UU. en 2025 y 2026
Fuentes como el Harvard Joint Center for Housing Studies y la encuesta de vacancia del Census Bureau (en inglés) ayudan a entender cada tipo de propiedad:
- La demanda de casas para alquilar sigue creciendo. Los informes de Harvard muestran que, después de la pandemia, las preferencias cambiaron hacia más espacio y privacidad. Las familias jóvenes con hijos son un grupo fuerte de inquilinos.
- La oferta de multifamiliares está aumentando, sobre todo en las ciudades. La construcción nueva a veces crece más rápido que la población, lo que afecta la vacancia a corto plazo.
- La ocupación de los pequeños edificios varía según la región. El Census Bureau registró pequeños aumentos en la vacancia hasta principios de 2024.
El mercado de alquiler es cada vez más local, con grandes diferencias entre ciudad y suburbio.
Por eso conviene mirar los datos de la zona antes de decidir. Para empezar, vea la guía para empezar a invertir en inmuebles en EE. UU. y las 10 ciudades de EE. UU. para invertir en inmuebles.
Retorno y cap rate en 2026
El retorno sobre la inversión (ROI) y la tasa de capitalización (cap rate) son los números que más pesan. Los rangos de abajo son estimaciones aproximadas, sin una fuente única, y cambian mucho según la ciudad, el precio de compra y los costos:
- Casas unifamiliares: cap rate de alrededor del 5,5% al 6,5%, a veces más en suburbios accesibles y con mucha demanda. Suelen ser estables, sin grandes saltos de valorización.
- Dúplex a fourplex: en general un poco por encima, en el rango del 6% al 7%.
- Pequeños edificios: pueden llegar al 6,5% a 8%, pero exigen mirar con cuidado el costo de administración y la competencia local.
Los pequeños edificios pueden verse muy bien en el papel, pero suelen tener más costos por rotación de inquilinos y necesitar administración profesional.
El mejor tipo de propiedad depende de su objetivo: ingreso estable, valorización o una inversión que dé menos trabajo.
 Riesgo y vacancia
El mayor riesgo de cualquier propiedad de alquiler es la vacancia: una unidad vacía no genera ingresos, y los costos siguen.
- Las casas unifamiliares atraen inquilinos estables, que muchas veces se quedan años. Pero, cuando el inquilino se va, todo el ingreso se detiene hasta que llega el siguiente.
- Los multifamiliares diluyen el riesgo, porque perder un inquilino no deja el flujo de caja en cero. La vacancia puede ser un poco mayor, pero el impacto se reparte entre las unidades.
- Los pequeños edificios oscilan más, sobre todo en barrios urbanos competidos o en transformación. Una buena administración es esencial para mantener baja la vacancia.
En una propiedad de cuatro unidades, por ejemplo, dos unidades vacías todavía dejan entrar la mitad del ingreso. En una casa unifamiliar, una vacante significa ingreso cero.
Qué impulsa la demanda de aquí en adelante
- Casas unifamiliares: los suburbios cerca de nuevos polos de empleo o de buenas escuelas siguen encabezando la lista de los inquilinos.
- Multifamiliares: las zonas bien ubicadas, cerca de la infraestructura urbana, atraen a jóvenes profesionales y jubilados.
- Pequeños edificios: suelen atraer a quien busca un alquiler más barato, sobre todo con tasas altas que alejan a parte de las familias de la compra.
Los estudios de Harvard indican que el inquilino de multifamiliar puede volverse más atento al precio, lo que favorece a las propiedades que combinan ubicación y costo accesible. Para más ideas, vea los artículos sobre inversión (en inglés).
Otras opciones: self-storage y parques de casas móviles
Dos sectores alternativos llaman la atención: el self-storage (bodegas de almacenamiento) y los parques de casas móviles (mobile home parks). Ambos tienen ventajas y riesgos propios.
- Self-storage: hay quien cita retornos del 7% al 10%, sin garantía, con buena resistencia a las crisis. El resultado depende de la demanda local, como la cercanía a zonas densas, universidades o bases militares.
- Parques de casas móviles: suelen tener ingresos estables y poca rotación de inquilinos. Pero algunas regiones empezaron a limitar los aumentos de alquiler o a dar más protección a los residentes. Estudie las reglas locales antes de comprar.
El retorno estable viene de entender la demanda local, no solo de los números en el papel.
Para más estrategias, vea la guía práctica de inversión (en inglés).
 Financiamiento para cada tipo de inversionista
Muchos inversionistas subestiman cuánto afecta el financiamiento correcto al retorno y al riesgo. Heart Mortgage, como broker, compara programas de varios lenders para propiedades de inversión, de casas unifamiliares a pequeños edificios, incluso para perfiles que no encajan en las reglas del banco tradicional. La aprobación depende del análisis del lender.
Si está evaluando un financiamiento DSCR (Debt Service Coverage Ratio), que mira los ingresos de la propiedad y no los suyos, vea la página de financiamiento para inversionistas (DSCR).
Resumen: qué propiedad encaja con usted
No hay un tipo mejor para todos los inversionistas. La respuesta depende de cuánto riesgo acepta, de cuánto quiere involucrarse y de la zona. Las casas unifamiliares suelen servir a quien quiere menos rotación de inquilinos y menos administración diaria. Los multifamiliares y los pequeños edificios pueden atraer a quien busca más flujo de caja y acepta lidiar con más alquileres. El self-storage y los parques de casas móviles pueden diversificar la cartera, siempre que revise las reglas locales.
El resultado viene de alinear el objetivo con la propiedad correcta, una buena lectura del mercado y un plan de financiamiento. Si quiere entender las opciones de financiamiento para su próxima propiedad, hable con Heart Mortgage. Vea también los artículos sobre el mercado inmobiliario (en inglés).
Preguntas frecuentes
¿Cuál es la diferencia entre single-family y multifamily?
La casa unifamiliar (single-family) es una propiedad independiente para una familia. El multifamiliar (multifamily) tiene varias unidades de alquiler separadas en la misma propiedad, como dúplex, tríplex y fourplex. Eso cambia el potencial de ingresos y la forma de administrar.
¿Qué tipo de propiedad tiene el mayor retorno?
En estimaciones aproximadas, los pequeños edificios y algunos multifamiliares suelen tener un cap rate mayor (cerca del 6,5% al 8%) que las casas unifamiliares (cerca del 5,5% al 6,5%). Pero el riesgo y la rotación de inquilinos también pueden ser mayores, y el retorno depende de la administración y de la zona.
¿Los pequeños edificios son más riesgosos que las casas?
En general, sí: la vacancia varía más y suele ser necesario tener administración profesional. Las casas unifamiliares suelen tener inquilinos más estables, pero, si el único inquilino se va, el ingreso se detiene por completo.
¿Cómo se calcula el cap rate?
Se divide el ingreso operativo neto anual (NOI) por el valor de mercado de la propiedad y se multiplica por 100. Por ejemplo: con un NOI anual de US$ 30.000 y una propiedad de US$ 500.000, el cap rate es del 6%.
¿Es mejor invertir en multifamily o en single-family?
Depende del objetivo. Los multifamiliares suelen dar más flujo de caja y menos riesgo de vacancia total, pero exigen más administración. Las casas unifamiliares suelen ser más simples para quien está empezando y tener inquilinos por más tiempo. Ambos pueden funcionar con la planificación y el financiamiento correctos.