Invertir en inmuebles parece seguro y, a la vez, un poco misterioso para quien está empezando. Mucha gente duda sin saber por dónde empezar, qué esperar y cómo alinear la inversión con lo que realmente quiere. Esta guía muestra los pasos básicos para entrar en el mercado de inmuebles y alquiler en EE. UU., con explicaciones sencillas para cada etapa.
Este artículo es educativo y no es una recomendación de inversión. Evalúe su situación con profesionales antes de decidir.
Qué es invertir en inmuebles
Es poner dinero para comprar, mantener, administrar, alquilar o vender propiedades con un objetivo financiero. La diferencia con comprar una casa para vivir es el objetivo: generar ingresos, aprovechar la valorización o ambos. Además de casas y edificios de apartamentos, el sector incluye propiedades comerciales, terrenos e incluso participaciones en fondos. En EE. UU., el sector inmobiliario sumó cerca de US$ 3,68 billones del PIB en 2024, según FRED, la base de datos del Federal Reserve de St. Louis.
Para quien empieza, el atractivo es el equilibrio entre estabilidad y crecimiento: aun con las oscilaciones del mercado, los terrenos y las construcciones mantienen un valor material. Como toda inversión, hay riesgos y retornos.
Base sólida, futuro más resistente.
Por qué invertir en inmuebles en EE. UU.
EE. UU. está entre los países preferidos por los inversionistas inmobiliarios, estadounidenses o extranjeros, por motivos como:
- Derecho de propiedad claro y protegido
- Ciudades y regiones con crecimiento de población
- Gran variedad de tipos de propiedad y rangos de precio
- Varias opciones de financiamiento
- Historial de valorización en muchos mercados (lo que no garantiza el futuro)
- Libertad para alquilar, renovar y revender o mantener la propiedad
Para comparar enfoques, vea las estrategias para empezar a invertir en EE. UU. (en inglés).
Estrategias más comunes para empezar
No hay un único camino correcto. Quien empieza suele usar una o más de estas estrategias, cada una con ventajas y desventajas.
Comprar y mantener (buy-and-hold)
El enfoque clásico: comprar una propiedad y mantenerla varios años, en general alquilada, para tener ingresos mientras se valoriza.
En el buy-and-hold la paciencia cuenta: el capital puede valorizarse con el tiempo mientras el alquiler entra cada mes.
Renovar y revender (flipping)
Comprar una propiedad (muchas veces que necesita renovación), invertir en mejoras y revenderla rápido, a veces en pocos meses. Los riesgos son mayores: sorpresas en la obra, costos inesperados y cambios de precio en el mercado.
Fondos inmobiliarios (REITs)
Para quien no quiere lidiar con la propiedad en sí, los REITs permiten tener participaciones de una cartera de propiedades administradas. Hay REITs que cotizan en bolsa y privados, con un aporte mínimo mayor. Los REITs dan exposición al mercado inmobiliario sin comprar ni administrar una propiedad directamente.
Plataformas de crowdfunding
Más reciente que las otras, esta modalidad reúne el dinero de varios inversionistas para comprar, refinanciar o desarrollar propiedades. Los inversionistas reciben parte del alquiler o de la ganancia de la venta, según el negocio. Suele haber un aporte mínimo, a veces de algunos cientos de dólares.
Para comparar formas de empezar con presupuestos y riesgos distintos, vea 7 formas prácticas de empezar a invertir en inmuebles (en inglés).
Fundamentos financieros: flujo de caja, valorización e investigación
Los números cuentan la mayor parte de la historia. Estudie el mercado, haga las cuentas y entienda los retornos posibles antes de decidir.
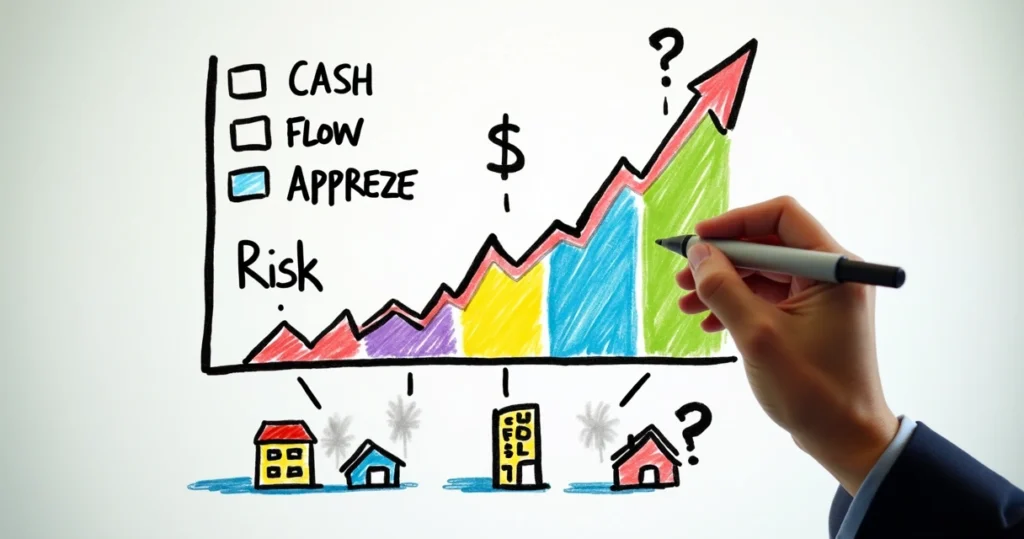
Flujo de caja
Es lo que queda después de recibir el alquiler y pagar los gastos: cuota del financiamiento, impuestos, seguro, mantenimiento y administración. Un flujo positivo significa dinero que sobra cada mes; uno negativo, gastos mayores que los ingresos. Una inversión sostenible depende de un flujo de caja positivo y constante, que pague la deuda y aun deje resultado.
Valorización
Es el aumento del valor de la propiedad con el tiempo. En algunos mercados es lenta y constante; en otros, sube rápido con la economía local. Los resultados pasados no garantizan resultados futuros.
Investigación de mercado
Una buena investigación protege la inversión. Incluye:
- Crecimiento del empleo y principales empleadores de la zona
- Cambios en la población: ¿la gente está llegando o se está yendo?
- Tendencias del barrio, criminalidad y servicios
- Calidad de las escuelas, si el público son familias
- Precio de venta reciente de propiedades parecidas
Los números convierten la expectativa en potencial real.
Cómo elegir la propiedad
Ya sea un condo pequeño, una casa o un dúplex, la búsqueda tiene que encajar con su estrategia y su situación financiera.
- Defina el objetivo: ¿ingreso mensual, ganancia rápida o valorización a largo plazo?
- Defina el presupuesto: cuánto puede dar de pago inicial, más el dinero para reparaciones, costos de cierre y reservas. No pase el límite.
- Investigue mercados: compare zonas y busque barrios con crecimiento, poca vacancia y buenos servicios.
- Arme una lista: use herramientas, agentes y datos públicos. Revise el historial de la propiedad, como pendientes legales o gravámenes (liens).
- Visite, en persona o de forma virtual: evalúe el estado, el entorno y los servicios. Las fotos muestran solo una parte.
- Haga las cuentas: estime un alquiler y gastos realistas y vea si el flujo de caja cumple su criterio.
- Negocie y haga la due diligence: haga la oferta y las inspecciones. No se salte esta etapa, aunque el negocio parezca perfecto.
Opciones de financiamiento en EE. UU.
- Financiamiento tradicional: indicado para quien tiene ingresos W-2 estables y buen crédito. Para una propiedad de inversión, el pago inicial suele estar entre el 15% y el 25%, según el programa y el perfil.
- FHA: a veces disponible para pequeños multifamiliares, si usted va a vivir en una de las unidades y cumple los requisitos del programa.
- DSCR (Debt Service Coverage Ratio): el análisis se basa sobre todo en el flujo de caja proyectado de la propiedad, y no en los ingresos personales. Vea la página de financiamiento para inversionistas (DSCR) y la guía de DSCR (en inglés).
- Lenders privados y de portafolio: requisitos más flexibles, pero en general con tasas y costos mayores.
- HELOC (línea de crédito con garantía de la casa): para quien ya tiene casa propia y quiere usar su equity para comprar una propiedad de inversión.
- Compra al contado: evita el financiamiento, pero inmoviliza mucho capital.
El mejor financiamiento es el que encaja con el riesgo que usted acepta y con sus planes a corto y largo plazo. Heart Mortgage, como broker, compara programas de varios lenders, incluso para quien no encaja en el banco tradicional. La aprobación depende del análisis de cada lender.
Cómo evaluar riesgos y alinearlos con sus objetivos
Los errores más comunes vienen de estrategias que no encajan con la persona y de riesgos subestimados. Antes de decidir, pregúntese:
- ¿El foco es el ingreso ahora o el patrimonio en el futuro?
- ¿Qué tan cómodo me siento con la deuda y con los inquilinos?
- ¿Cuánto tiempo le voy a dedicar a la propiedad o a la inversión?
- ¿Quiero ocuparme de las reparaciones o prefiero algo que no dependa de mí?
- ¿Puedo atravesar períodos con la propiedad vacía?
La alineación entre el enfoque y sus objetivos es lo que da una satisfacción duradera con la inversión.
Administración de la propiedad: lo básico
Con la propiedad alquilada empieza el trabajo del día a día. Una buena administración, propia o tercerizada, protege el retorno y el valor de la propiedad.
- Seleccione bien a los inquilinos: la verificación de antecedentes y de crédito reduce atrasos y daños.
- Use contratos bien hechos: responsabilidades, fechas de pago, depósito y reglas por escrito.
- Reserve para mantenimiento: las pequeñas reparaciones de hoy evitan facturas grandes mañana.
- Responda rápido a los inquilinos: una buena comunicación reduce la rotación.
- Registre ingresos y gastos: ayuda en la declaración de impuestos y en el análisis de la propiedad.
- Conozca las leyes locales: cada ciudad o condado tiene sus reglas de alquiler.
Propiedad bien cuidada, retorno más estable.
Si no quiere administrar, un property manager puede encargarse. Las comisiones suelen estar entre el 6% y el 10% del alquiler. Compare ese costo con el ingreso esperado y el tiempo que quiere dedicar.
Errores comunes de quien empieza
- Sobreestimar el alquiler o la valorización: use números conservadores.
- Subestimar los gastos: las reparaciones, la vacancia y los aumentos de impuestos o seguro ocurren.
- Comprar por emoción: no deje que el entusiasmo pase por encima de la investigación.
- Saltarse la inspección o la due diligence: lo que no ve puede salir caro.
- Ignorar la ley: cada estado y ciudad tiene reglas propias.
- Tolerar inquilinos problemáticos: sea firme con los atrasos y los daños.
- Ajustar demasiado las finanzas: tenga siempre una reserva para imprevistos.
Más consejos en la sección de inversión del blog (en inglés).
Cómo ayudan los profesionales y el estudio
- Agente de bienes raíces con experiencia: ayuda a identificar riesgos y oportunidades y debe priorizar sus objetivos, no solo la venta.
- Especialista en financiamiento: puede mostrarle opciones que no conocía, sobre todo si su perfil se sale de lo estándar.
- Inversionistas locales: los foros, encuentros y grupos en línea traen relatos sobre barrios, costos ocultos y negocios complejos.
- Estudio constante: seguir los ciclos del mercado y los datos oficiales, como los del Federal Reserve, ayuda a notar los cambios.
La orientación de quien tiene experiencia acorta el aprendizaje.
Resumen
Empezar a invertir en inmuebles en EE. UU. parece un terreno enorme, pero los pasos son claros. Con métodos bien investigados e inversiones alineadas con sus objetivos, usted reduce el riesgo. Encare cada etapa (investigación, búsqueda de la propiedad, financiamiento y administración) con disciplina y curiosidad. Si quiere hablar sobre el financiamiento, Heart Mortgage atiende a quien compra su primera casa y a quien ya invierte.
Preguntas frecuentes
¿Qué es invertir en inmuebles para principiantes?
Es poner dinero en propiedades (casas, apartamentos o terrenos) con el objetivo de ganar con el alquiler, la valorización o ambos. La mayoría empieza en pequeño, con una propiedad alquilada, un REIT o un crowdfunding, para aprender antes de crecer.
¿Cómo empezar a invertir en inmuebles?
Defina sus objetivos financieros, estudie el mercado, elija una estrategia (alquiler o renovación y reventa, por ejemplo), defina el presupuesto e investigue zonas. La preaprobación del financiamiento fortalece su posición. Hablar con inversionistas y profesionales locales ayuda a evitar errores comunes.
¿Los inmuebles son una buena inversión ahora?
El sector inmobiliario tiene un papel grande en la economía de EE. UU., con demanda constante de vivienda y alquiler. Los ciclos del mercado afectan precios y tasas, y ninguna inversión está libre de riesgo. Una investigación cuidadosa y una compra alineada con sus objetivos son lo que más pesa.
¿Cuánto dinero necesito para empezar?
Varía. Para comprar una propiedad con financiamiento, el pago inicial suele estar entre el 15% y el 25%, más los costos de cierre y una reserva para reparaciones. El crowdfunding y los REITs permiten empezar con mucho menos, a veces algunos cientos de dólares. Calcule todos los costos antes de invertir.
¿Dónde encuentran propiedades para invertir los principiantes?
Con un buen agente local, en sitios de anuncios inmobiliarios y en grupos de inversionistas. Algunos inversionistas siguen las subastas del condado y las ventas por deudas de impuestos.