Comprar casa en EE. UU. puede parecer complicado. Aquí explicamos el financiamiento en etapas claras, para que sepa qué sigue.
Un financiamiento para cada historia
En Heart Mortgage, nuestro trabajo es explicar las opciones y comparar programas de varios lenders para encontrar lo que se ajusta a su situación. Atendemos a distintos perfiles de comprador.
Ciudadanos y residentes
Programas convencionales y asegurados por el gobierno.
Quienes tienen ITIN
Programas para quienes declaran impuestos con ITIN.
Extranjeros e inversionistas
Programas que evalúan documentos y recursos de su país, sin crédito estadounidense.
Independientes y dueños de empresa
Otras formas de comprobar ingresos, como estados de cuenta.
Las 9 etapas hasta su casa
Dividimos el financiamiento en nueve etapas. Los detalles varían según su perfil, el programa y el lender.
1. Precalificación: la primera conversación
Es una conversación inicial con su loan officer para estimar cuánto puede financiar. Hablamos de sus ingresos, lo que ha ahorrado para el pago inicial y sus deudas mensuales. Sirve para explorar posibilidades, sin compromiso, y ajustar expectativas antes de buscar la propiedad.
Qué esperar: una conversación por teléfono o en persona.
Qué preparar: información sobre trabajo, ingresos y pagos mensuales, como auto o préstamo estudiantil.
Resultado: una estimación para orientar la búsqueda.
2. Preaprobación: su carta
En esta etapa, usted envía documentos financieros, como talones de pago, declaraciones de impuestos y estados de cuenta, para verificar la información. Cuando los documentos respaldan el análisis, emitimos una carta de preaprobación con un monto definido. Es el documento que los agentes y vendedores suelen pedir para considerar una oferta. La preaprobación no es un compromiso de préstamo.
Qué esperar: un análisis más detallado de sus finanzas.
Documentos: en general, identificación con foto, declaraciones de impuestos, talones de pago y estados de cuenta. La lista varía según el programa.
Resultado: la carta para acompañar su oferta.
3. Búsqueda de la propiedad y contrato
Con la carta en mano, usted busca la propiedad con su agente, dentro del monto de la preaprobación. Cuando encuentre la casa, el agente le ayuda a hacer la oferta. Si el vendedor acepta, ambos firman el contrato de compra, que incluye el precio, la fecha del closing y las condiciones. A partir de ahí empieza el proceso formal del financiamiento.
Qué esperar: visitas a propiedades.
Consejo: mantenga contacto cercano con su agente y su loan officer.
Resultado: con el contrato firmado, el financiamiento avanza.
4. Solicitud y procesamiento: reunir los datos
Con la oferta aceptada, su loan officer abre el proceso. Usted firma la solicitud y los primeros documentos, y nuestro equipo le ayuda a reunir lo que falta, como estados de cuenta actualizados, cotización del seguro e información de la propiedad con la title company. Coordinamos la comunicación entre las partes.
Qué esperar: intercambio frecuente de documentos e información.
Consejo: responda a las solicitudes cuanto antes, para que el proceso no se detenga.
Resultado: el proceso completo pasa al análisis.
5. Underwriting: el análisis
El underwriter es el analista de riesgo del lender. Revisa el proceso completo y verifica si su perfil y la propiedad cumplen las reglas del lender: historial de crédito, relación entre deuda e ingresos, y valuación de la propiedad. La decisión de aprobación es del lender.
Qué esperar: es una etapa interna, y puede haber días sin novedades.
Plazo: varía según el lender y el proceso.
Resultado: la decisión del lender sobre el préstamo.
6. Appraisal: confirmar el valor
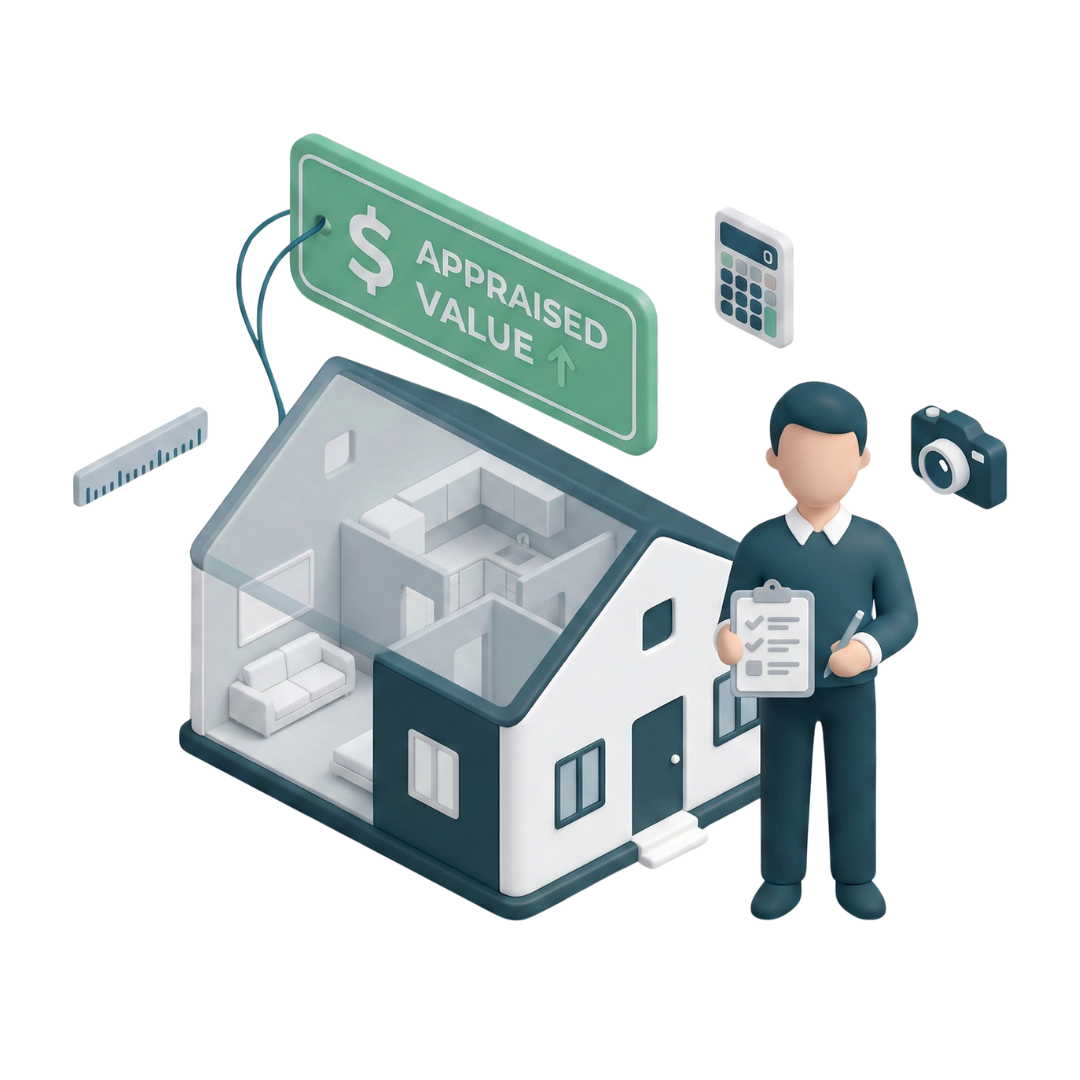
Un valuador independiente y con licencia estatal estima el valor de mercado de la propiedad. Visita la casa, toma medidas y fotos y la compara con propiedades parecidas vendidas en la zona. Para el lender, la valuación confirma si la propiedad vale el monto financiado. Usted recibe una copia del informe.
Qué esperar: pedimos la valuación, y el valuador agenda la visita.
Consejo: una valuación por debajo del precio puede abrir espacio para renegociar con el vendedor.
Resultado: el valor de mercado que usa el lender.
7. Condiciones finales
Después del primer análisis, el underwriter puede emitir una aprobación condicional. Esto significa que necesita algunos documentos o aclaraciones, llamados conditions, como un estado de cuenta final, una carta que explique un depósito grande o un talón de pago actualizado. Le avisamos y le ayudamos a resolverlo.
Qué esperar: una lista de elementos finales.
Consejo: las conditions son una parte normal del proceso.
Resultado: resueltas las conditions, el proceso sigue al Clear to Close.
8. Clear to Close (CTC)
“Clear to Close” significa que el underwriter aceptó los documentos y las condiciones. Con el CTC, acordamos con usted y con la title company la fecha del closing. Usted recibe el Closing Disclosure, con los costos y montos del préstamo, al menos tres días hábiles antes del closing.
Qué esperar: su loan officer se pone en contacto.
Siguiente paso: revisar el Closing Disclosure y preparar el closing.
Resultado: préstamo aprobado para el closing.
9. Closing: la firma y las llaves
En el closing, usted firma los documentos finales, como la promissory note (la promesa de pagar el préstamo) y el mortgage deed (que da la propiedad como garantía). Según el estado, la title company y el lender, la firma puede ser presencial o remota. Lleve una identificación oficial con foto y esté listo para pagar el pago inicial y los costos de cierre, con cheque de caja o transferencia. Después de la firma y la transferencia, recibe las llaves.
Qué esperar: la duración varía según el caso.
Qué llevar: identificación con foto y los fondos requeridos.