Comprar casa nos EUA pode parecer complicado. Aqui, explicamos o financiamento em etapas claras, para você saber o que vem a seguir.
Um financiamento para cada história
Na Heart Mortgage, o nosso trabalho é explicar as opções e comparar programas de vários lenders para encontrar o que combina com a sua situação. Atendemos perfis diferentes de comprador.
Cidadãos e residentes
Programas convencionais e garantidos pelo governo.
Quem tem ITIN
Programas para quem declara imposto com ITIN.
Estrangeiros e investidores
Programas que avaliam documentos e recursos do seu país, sem crédito americano.
Autônomos e donos de empresa
Outras formas de comprovar renda, como extratos bancários.
As 9 etapas até a sua casa
Dividimos o financiamento em nove etapas. Os detalhes variam conforme o seu perfil, o programa e o lender.
1. Pré-qualificação: a primeira conversa
É uma conversa inicial com o seu loan officer para estimar quanto você pode financiar. Falamos sobre a sua renda, o que você guardou para a entrada e as suas dívidas mensais. Serve para explorar possibilidades, sem compromisso, e ajustar a expectativa antes de procurar o imóvel.
O que esperar: uma conversa por telefone ou pessoalmente.
O que preparar: informações sobre trabalho, renda e parcelas mensais, como carro ou empréstimo estudantil.
Resultado: uma estimativa para orientar a busca.
2. Pré-aprovação: a sua carta
Nesta etapa, você envia documentos financeiros, como pay stubs, declarações de imposto e extratos, para verificarmos as informações. Quando os documentos sustentam a análise, emitimos uma carta de pré-aprovação com um valor definido. É o documento que corretores e vendedores costumam pedir para considerar uma oferta. A pré-aprovação não é um compromisso de empréstimo.
O que esperar: uma análise mais detalhada das suas finanças.
Documentos: em geral, documento com foto, declarações de imposto, pay stubs e extratos. A lista varia conforme o programa.
Resultado: a carta para acompanhar a sua oferta.
3. Busca do imóvel e contrato
Com a carta em mãos, você procura o imóvel com o seu corretor, dentro do valor da pré-aprovação. Quando encontrar a casa, o corretor ajuda a fazer a oferta. Se o vendedor aceitar, os dois assinam o contrato de compra, que traz o preço, a data do closing e as condições. A partir daí começa o processo formal do financiamento.
O que esperar: visitas aos imóveis.
Dica: mantenha contato próximo com o corretor e o loan officer.
Resultado: com o contrato assinado, o financiamento avança.
4. Aplicação e processamento: reunir os dados
Com a oferta aceita, o seu loan officer abre o processo. Você assina a aplicação e os primeiros documentos, e a nossa equipe ajuda a reunir o que falta, como extratos atualizados, cotação de seguro e informações do imóvel com a title company. Coordenamos a comunicação entre as partes.
O que esperar: troca frequente de documentos e informações.
Dica: responda aos pedidos o quanto antes, para o processo não parar.
Resultado: o processo completo segue para a análise.
5. Underwriting: a análise
O underwriter é o analista de risco do lender. Ele revisa o processo completo e verifica se o seu perfil e o imóvel atendem às regras do lender: histórico de crédito, relação entre dívida e renda, e avaliação do imóvel. A decisão de aprovação é do lender.
O que esperar: é uma etapa interna, e pode haver dias sem novidades.
Prazo: varia conforme o lender e o processo.
Resultado: a decisão do lender sobre o financiamento.
6. Appraisal: confirmar o valor
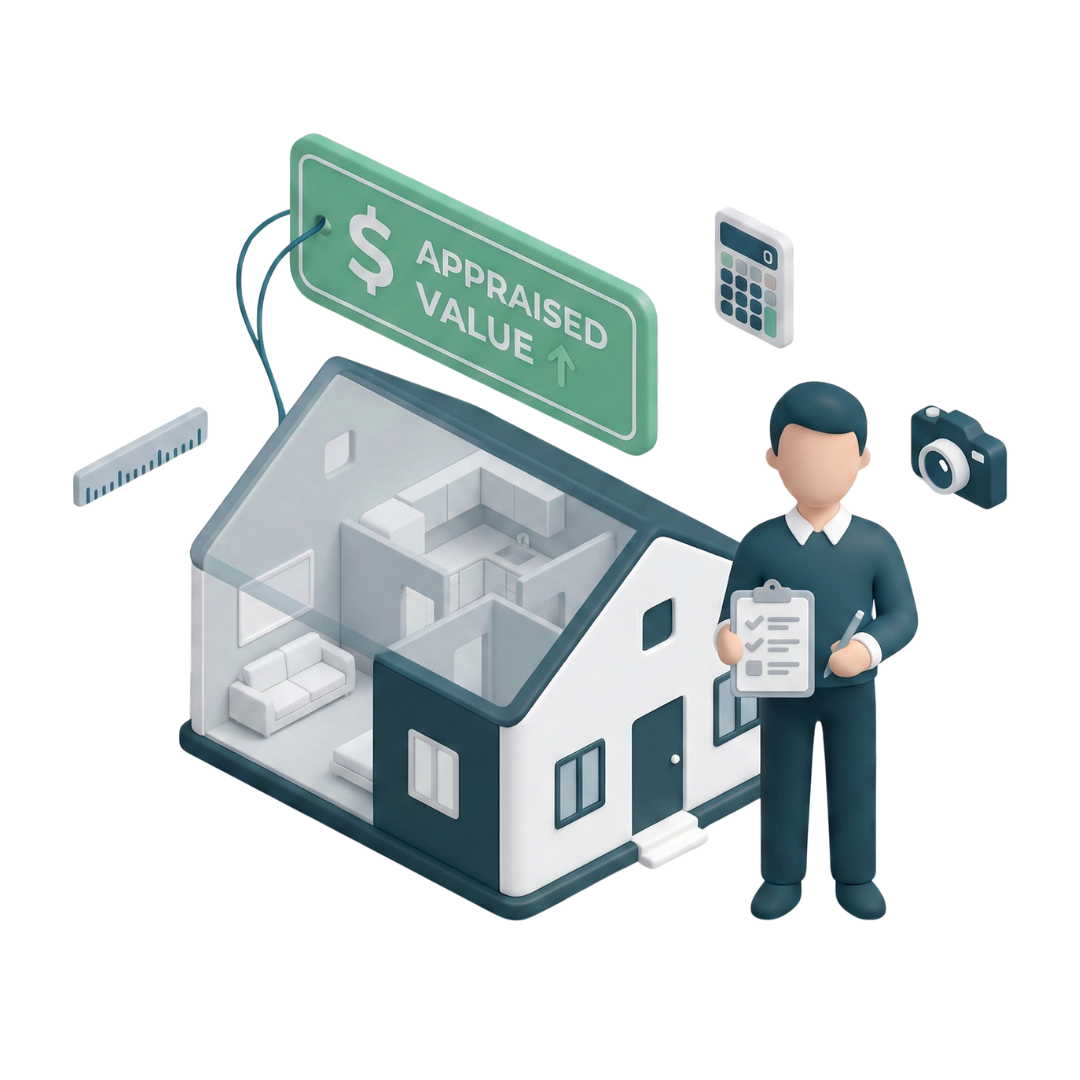
Um avaliador independente e licenciado pelo estado estima o valor de mercado do imóvel. Ele visita a casa, tira medidas e fotos e compara com imóveis parecidos vendidos na região. Para o lender, a avaliação confirma se o imóvel vale o valor financiado. Você recebe uma cópia do relatório.
O que esperar: pedimos a avaliação, e o avaliador agenda a visita.
Dica: uma avaliação abaixo do preço pode abrir espaço para renegociar com o vendedor.
Resultado: o valor de mercado usado pelo lender.
7. Condições finais
Depois da primeira análise, o underwriter pode emitir uma aprovação condicional. Isso significa que ele precisa de alguns documentos ou esclarecimentos, chamados de conditions, como um extrato final, uma carta explicando um depósito grande ou um pay stub atualizado. Avisamos você e ajudamos a resolver.
O que esperar: uma lista de itens finais.
Dica: as conditions são uma parte normal do processo.
Resultado: conditions resolvidas, o processo segue para o Clear to Close.
8. Clear to Close (CTC)
“Clear to Close” significa que o underwriter aceitou os documentos e as condições. Com o CTC, combinamos com você e com a title company a data do closing. Você recebe o Closing Disclosure, com os custos e valores do financiamento, pelo menos três dias úteis antes do closing.
O que esperar: o seu loan officer entra em contato.
Próximo passo: revisar o Closing Disclosure e preparar o closing.
Resultado: financiamento aprovado para o closing.
9. Closing: a assinatura e as chaves
No closing, você assina os documentos finais, como a promissory note (a promessa de pagar o empréstimo) e o mortgage deed (que dá o imóvel como garantia). Conforme o estado, a title company e o lender, a assinatura pode ser presencial ou remota. Leve um documento oficial com foto e esteja pronto para pagar a entrada e os custos de fechamento, por cheque administrativo ou transferência. Depois da assinatura e da transferência, você recebe as chaves.
O que esperar: a duração varia conforme o caso.
O que levar: documento com foto e os valores exigidos.