El lugar donde vive moldea su día a día. Para algunas personas, el sueño es una casa grande e independiente. Para otras, practicidad y convivencia. El townhome queda en el medio: una mezcla de independencia y comunidad. Esta guía explica qué es, cuánto cuesta, cómo financiarlo y cómo evaluar si tiene sentido para usted.
Qué es un townhome
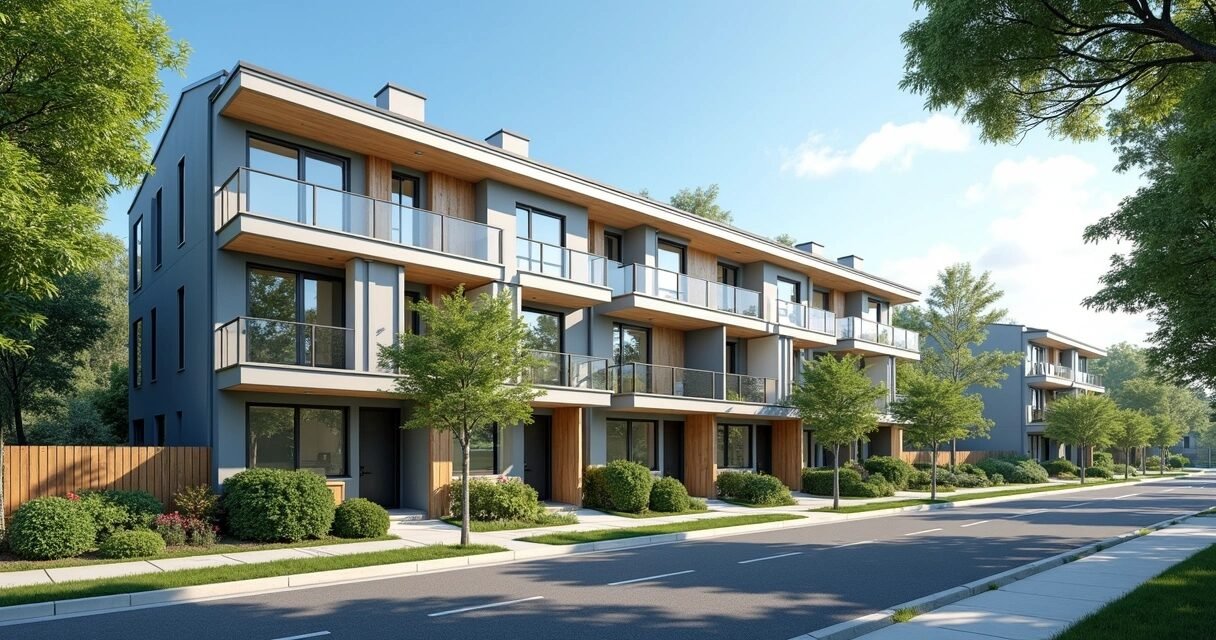
Imagine una fila de casas una al lado de la otra, cada una con su puerta de entrada y quizás un pequeño patio o jardín. No son casas independientes ni apartamentos. El townhome (o townhouse) da la sensación de casa propia, pero comparte al menos una pared con el vecino.
- Planta de varios pisos, normalmente dos o tres
- Entrada propia, sin pasillo compartido
- Una o dos paredes compartidas con vecinos
- Estacionamiento en el propio terreno, a veces garaje
- Pequeño jardín o patio
El townhome crece hacia arriba, no hacia los lados.
La sala, la cocina y a veces un baño están en la planta baja; las habitaciones, en el piso de arriba. A diferencia del apartamento, usted es dueño de la construcción y, en general, del terreno debajo de ella.
Townhome, condo y casa independiente
Condo
El condo (condominium) suele formar parte de un edificio o conjunto más grande. Usted es dueño del interior de la unidad, pero no de las paredes exteriores, el techo ni el terreno. Las áreas comunes como pasillos, piscina y gimnasio pertenecen a la asociación. Algunos condos tienen una planta parecida a la de un townhome; lo que cambia es la forma de propiedad.
Casa independiente
Es la casa unifamiliar clásica: sin paredes compartidas, con jardín propio y propiedad total de la casa y del terreno. Todo el mantenimiento corre por su cuenta, y la privacidad es mayor.
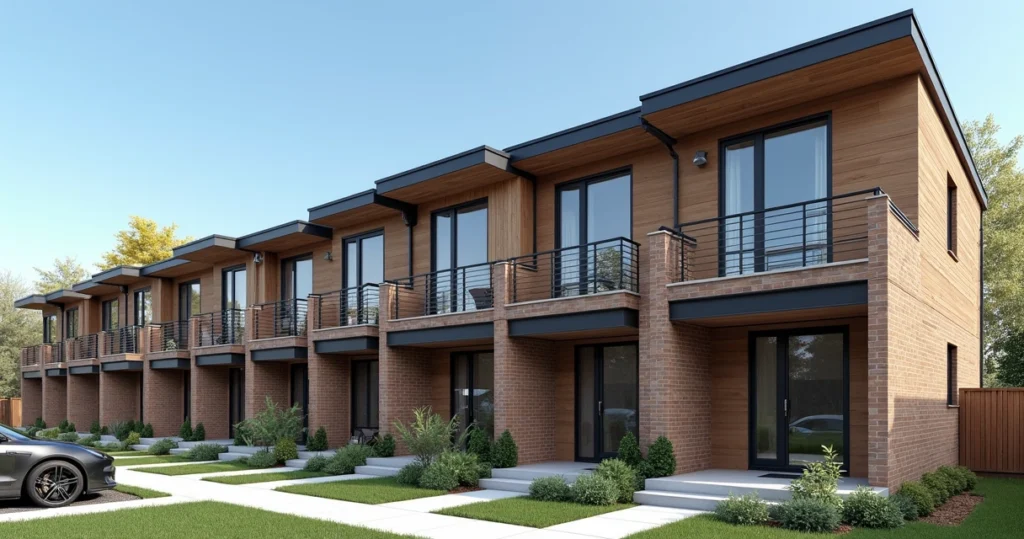
En el townhome, usted es dueño de su parte de un conjunto más grande. Es un punto medio entre la independencia total y la vida en comunidad, que atrae a quien compra su primera casa, a quien quiere reducir de tamaño y a quien quiere un pequeño jardín sin todo el costo y la responsabilidad de una casa independiente.
Ventajas y desventajas
Ventajas
- Precio: en general, el townhome cuesta menos que una casa independiente en la misma zona. Un precio menor puede significar un pago inicial menor y menos deuda.
- Menos mantenimiento: usted cuida el interior y a veces el jardín; la parte exterior (techo, fachada, jardinería) muchas veces queda a cargo de la HOA.
- Comunidad: los vecinos cercanos pueden dar más sensación de seguridad y convivencia.
- Buen uso del espacio: la planta de varios pisos aprovecha bien los terrenos pequeños.
Desventajas
- Privacidad: con paredes compartidas, usted puede oír a los vecinos, y ellos a usted. El espacio exterior también es menor.
- Cuotas y reglas de la HOA: la asociación puede fijar reglas desde el color de la fachada hasta las mascotas, y las cuotas pueden subir.
- Terreno limitado: en general, usted es dueño solo del suelo debajo de la unidad, sin espacio para ampliar.
- Reventa y valorización: en algunos mercados, el townhome se valoriza más despacio que la casa independiente, sobre todo donde hay muchas unidades parecidas. En otros, la acompaña.
El townhome se parece menos a una isla y más a un pueblo.
Menos césped que cortar, quizás la música del vecino el sábado por la tarde. Precio de entrada menor, pero una cuota mensual de la HOA. Para muchos compradores, es la combinación adecuada.
Los costos reales de un townhome
Tener una propiedad cuesta más que la cuota del financiamiento. Impuestos, seguro y cuotas entran en la cuenta.
Cuota y pago inicial
Como el townhome suele costar menos que una casa en zonas buscadas, el costo inicial tiende a ser más fácil de enfrentar. El pago inicial depende del tipo de financiamiento y del perfil del comprador; en programas comunes, va del 3% al 20% del precio, según la elegibilidad. Con un precio menor, la cuota también tiende a ser menor.
No siempre es simple. Algunos lenders tratan el townhome como casa unifamiliar cuando usted es dueño del terreno; otros analizan con más cuidado la estructura y las reglas de la HOA. Si su perfil se sale de lo estándar, o si compra desde fuera de EE. UU., conviene tener orientación. Heart Mortgage, como broker, compara programas de varios lenders para estos casos.
Impuesto a la propiedad
El condado o la ciudad cobra un impuesto según el valor de la propiedad. Como el terreno del townhome suele ser menor, el impuesto en general es menor que el de una casa independiente de tamaño parecido. Las tasas varían según el lugar.
Seguro
El seguro del townhome suele estar entre el del condo y el de la casa independiente. Necesita cobertura para la unidad, sus pertenencias y responsabilidad civil. Si la HOA tiene una “master policy” para la parte exterior y las áreas comunes, su póliza puede ser menor, pero sigue siendo necesaria. Revise exactamente qué cubre cada una.
Cuotas de la HOA: qué paga
La HOA cobra cuotas mensuales o anuales por los servicios compartidos, como:
- Mantenimiento exterior (techo, pintura, fachada)
- Jardinería y, en algunos estados, remoción de nieve
- Áreas recreativas (piscina, parques, gimnasio)
- Seguridad, portería o rondas
- Recolección de basura y control de plagas
- Seguro de las áreas comunes
Las cuotas van de menos de US$ 100 a algunos cientos de dólares por mes, según los servicios y el lugar. Lea los detalles: una cuota mensual baja parece buena, pero los cobros extra por grandes reparaciones (special assessments) pueden aparecer de repente.
La cuota de la HOA paga servicios, pero también trae reglas.
Al comparar, no mire solo la cuota del financiamiento. Use la calculadora de rentar o comprar para ver el cuadro completo, con impuestos, HOA y seguro.
Cómo financiar un townhome
El financiamiento de un townhome suele parecerse al de una casa independiente, sobre todo cuando legalmente es una “single-family home” y usted es dueño de la unidad y del terreno. Hay algunos detalles que conviene conocer.
Tipos de financiamiento
- Convencional: el más común, con distintos montos de pago inicial; suele exigir buen crédito. Más sobre el financiamiento convencional (en inglés).
- FHA: pensado para un pago inicial menor y criterios de crédito más flexibles, para quien califica.
- VA: para veteranos y militares elegibles, con opciones sin pago inicial para quien cumple los requisitos del programa.
- Programas especiales o de portafolio: algunos lenders atienden a inversionistas, compradores extranjeros y perfiles fuera de lo estándar. Heart Mortgage trabaja con estos programas.
El mejor financiamiento es el que cabe en su bolsillo hoy y mañana.
El lender analiza crédito, ingresos, historial laboral, deudas y la salud financiera de la asociación. Quienes trabajan por cuenta propia, los inversionistas y quienes no residen en EE. UU. pueden tener etapas extra. Una documentación ordenada y una buena orientación marcan la diferencia. Para una visión completa, vea la guía de financiamiento para compradores (en inglés).
Perfiles fuera de lo estándar
Ingresos poco comunes, un historial de crédito corto o una compra desde el extranjero pueden traer obstáculos. En esos casos conviene preguntar desde el principio si el profesional tiene experiencia con perfiles como el suyo. La aprobación depende siempre del análisis del lender.
Cómo elegir el lugar
Comprar un townhome no es solo planta y precio por pie cuadrado. El barrio, las áreas recreativas y el carácter de la comunidad pueden pesar tanto como la casa.
Barrio y ubicación
- Traslados: ¿es fácil llegar al trabajo, a las tiendas y a los parques?
- Seguridad: consulte mapas de criminalidad y visite la zona en distintos horarios.
- Escuelas: aunque no tenga hijos, las buenas escuelas suelen sostener el valor de la propiedad.
- Ruido y tráfico: un barrio movido es animado, pero puede ser más ruidoso de lo que parece.
Áreas recreativas y convivencia
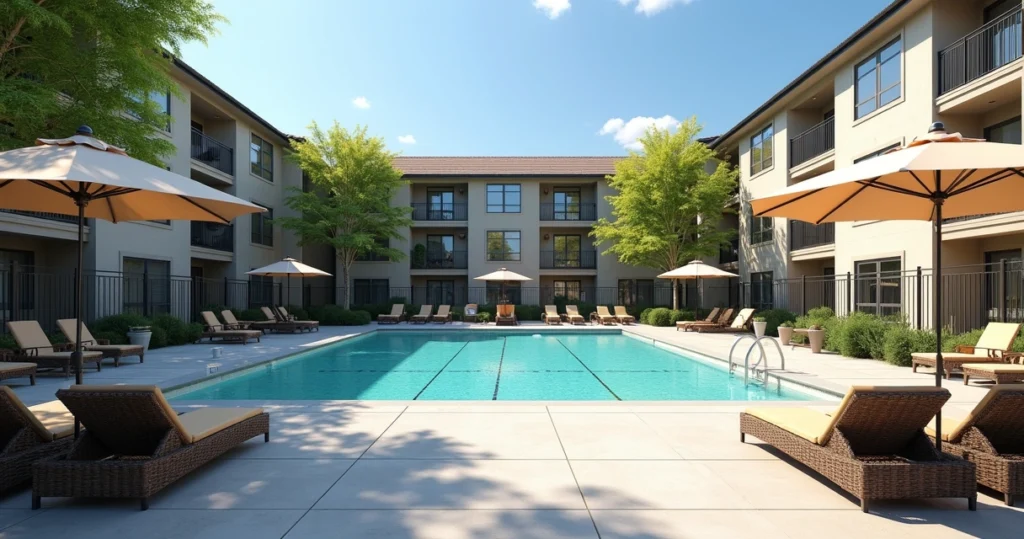
Algunas comunidades tienen piscina, gimnasio, juegos infantiles o senderos; otras priorizan las áreas verdes o la practicidad urbana. Los boletines y sitios de la HOA dan pistas sobre eventos, reglas y el ambiente del lugar.
La elección correcta tiene más que ver con cómo se siente que con la lista de características.
Reglas de la HOA y planificación
Antes de cerrar, lea con atención los documentos de la HOA. ¿Hay reglas estrictas sobre alquiler, color de la fachada o estacionamiento? ¿La asociación tiene reservas para grandes reparaciones, o hay riesgo de cobros extra? Una HOA bien administrada mantiene el conjunto en buen estado; una mal administrada puede volverse un dolor de cabeza.
Si puede, hable con los residentes. Pregunte qué les gusta y qué cambiarían, si la directiva responde a los reclamos y cómo es el ruido.
Paso a paso para comprar un townhome
- Defina el presupuesto.
- Sume ingresos, reservas y la cuota que puede pagar. Incluya impuestos, seguro y cuota de la HOA.
- La calculadora de rentar o comprar o una conversación con un especialista en financiamiento ayudan aquí.
- Pida la preaprobación.
- Antes de buscar en serio, el lender analiza sus finanzas y emite la carta de preaprobación, que le muestra al vendedor que usted es un comprador con condiciones de comprar.
- La preaprobación no garantiza la aprobación, pero da un rango de precio claro.
- Busque las propiedades.
- Visite barrios y unidades y defina prioridades: ubicación, áreas recreativas, planta, estado de conservación y comunidad.
- Haga la oferta.
- El agente le ayuda a definir un precio justo con base en ventas recientes y en el tiempo que la propiedad lleva a la venta.
- La oferta incluye condiciones, como pasar la inspección o conseguir el financiamiento.
- Inspección y avalúo.
- Con la oferta aceptada, usted contrata a un inspector para buscar problemas y reparaciones importantes.
- El lender pide un avalúo oficial (appraisal) para confirmar que el valor de la propiedad sostiene el financiamiento.
- Finalice el financiamiento.
- El loan officer completa el papeleo, incluidos los documentos de la HOA, la cotización del seguro y los datos financieros.
- Cierre (closing).
- El día del closing, usted firma los documentos, paga el pago inicial y los costos de cierre y recibe las llaves.
- Mudanza y HOA.
- Empiece a pagar las cuotas de la asociación, conozca a los vecinos y disfrute la casa.
Un paso a la vez.
Es normal que quien compra por primera vez se sienta abrumado. Vea la página de primera compra de Heart Mortgage (en inglés), con orientación para cada etapa.
Qué buscar en un socio de financiamiento
- Conocimiento de townhomes y de HOA.
- Experiencia con perfiles fuera de lo estándar, como crédito distinto, trabajo por cuenta propia o compradores internacionales.
- Explicaciones en lenguaje sencillo, con paciencia para las preguntas.
- Condiciones claras y más de una opción de programa para comparar.
- Atención por teléfono, en línea o en persona, como le resulte mejor.
Un buen socio también ayuda a comparar opciones, responder dudas sobre la HOA y prever los costos después de la mudanza. Los artículos sobre vivienda propia (en inglés) ayudan a entender cómo encajan el financiamiento, la HOA y el seguro.
Cómo es el día a día en un townhome
Es más silencioso que un apartamento y más social que una casa independiente en los suburbios. El buzón está a pocos pasos de la puerta, la asociación cuida las aceras y las áreas comunes, y hay quien disfruta los eventos de la comunidad y quien prefiere su espacio. Cada comunidad tiene su estilo, pero suele haber orden, cuidado e interés común en mantener el conjunto bonito. Lo importante es saber qué pesa más para usted: privacidad, menos mantenimiento, precio o un poco de cada cosa.
Resumen: ¿tiene sentido un townhome para usted?
El townhome es un punto medio: más independencia que un condo, menos mantenimiento que una casa independiente y, muchas veces, un precio menor. Para quien quiere construir patrimonio, simplificar el mantenimiento y aun así tener un pequeño jardín o garaje, es una opción a considerar.
Los costos van más allá del financiamiento: impuestos, seguro y cuota de la HOA. La privacidad varía, y la experiencia depende de los vecinos y de la HOA. El financiamiento suele ser sencillo, pero los perfiles fuera de lo estándar piden un especialista. La casa y la comunidad tienen que encajar con su estilo de vida, no solo con el presupuesto.
Donde vive cambia su vida. Elija con calma.
Si quiere saber si un townhome es su próxima casa, Heart Mortgage puede ayudarle a comparar costos y programas de financiamiento. Conozca Heart Mortgage.
Preguntas frecuentes
¿Qué es un townhome?
Es una vivienda de varios pisos que comparte al menos una pared con la unidad vecina. Cada casa suele tener entrada propia, a veces un pequeño jardín o patio, y en muchos casos usted es dueño de la construcción y del terreno debajo de ella. En el condo, en general, usted es dueño solo del interior; el townhome se parece más a una casa unifamiliar, en un ambiente de comunidad.
¿Cuánto cuesta un townhome?
Depende mucho de la ubicación, el tamaño, la antigüedad y las áreas recreativas. En los suburbios, las unidades de entrada pueden costar de US$ 200 mil a US$ 400 mil; en zonas urbanas o de alto nivel, pueden superar US$ 1 millón. Además del precio, incluya la cuota de la HOA, los impuestos y el seguro en el costo mensual.
¿Vale la pena comprar un townhome?
Puede valer la pena. El townhome puede ser más accesible que una casa independiente, con menos mantenimiento exterior y áreas recreativas a través de la HOA. Encaja con quien compra su primera casa, quien quiere reducir de tamaño y quien valora la practicidad sin renunciar a un espacio propio. Compare todos los costos y beneficios para ver si encaja en su caso.
¿Cuáles son las cuotas típicas de un townhome?
Además del financiamiento, usted paga la cuota de la HOA, que va de menos de US$ 100 a algunos cientos de dólares por mes y cubre reparaciones exteriores, jardinería, áreas recreativas y a veces algunos servicios o seguro. También están su propio seguro de vivienda y el impuesto a la propiedad, calculado sobre el valor del terreno y la construcción.
¿Cuál es la diferencia entre townhome y condo?
Lo que usted posee. En el townhome, es dueño de la unidad y a veces del terreno debajo de ella. En el condo, solo del espacio dentro de las paredes; la parte exterior y las áreas comunes pertenecen a la asociación. El townhome suele tener entrada propia y a veces un pequeño jardín, con más independencia.