O lugar onde você mora molda o seu dia a dia. Para algumas pessoas, o sonho é uma casa grande e isolada. Para outras, praticidade e convivência. O townhome fica no meio do caminho: uma mistura de independência e comunidade. Este guia explica o que é, quanto custa, como financiar e como avaliar se faz sentido para você.
O que é um townhome
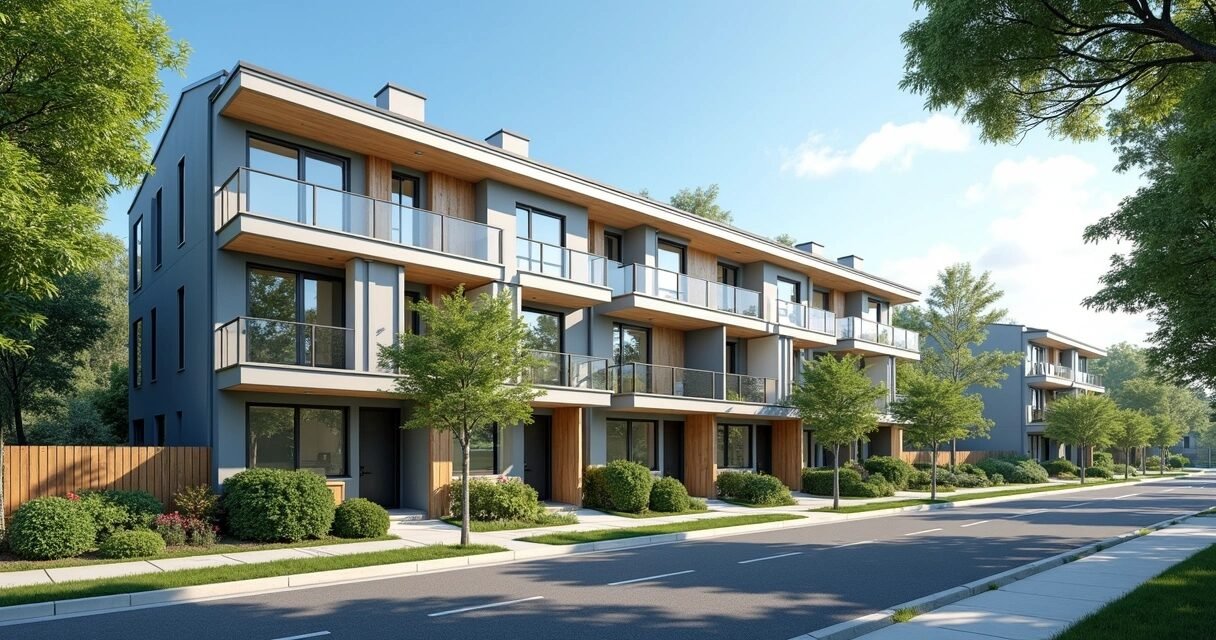
Imagine uma fileira de casas lado a lado, cada uma com a sua porta de entrada e talvez um pequeno pátio ou gramado. Não são casas isoladas nem apartamentos. O townhome (ou townhouse) dá a sensação de casa própria, mas divide pelo menos uma parede com o vizinho.
- Planta em vários andares, normalmente dois ou três
- Entrada própria, sem corredor compartilhado
- Uma ou duas paredes divididas com vizinhos
- Vaga no próprio terreno, às vezes garagem
- Pequeno quintal ou pátio
O townhome cresce para cima, não para os lados.
Sala, cozinha e às vezes um banheiro ficam no térreo; os quartos, no andar de cima. Diferente do apartamento, você é dono da construção e, em geral, do terreno embaixo dela.
Townhome, condo e casa isolada
Condo
O condo (condominium) costuma fazer parte de um prédio ou conjunto maior. Você é dono do interior da unidade, mas não das paredes externas, do telhado nem do terreno. Áreas comuns como corredores, piscina e academia pertencem à associação. Alguns condos têm planta parecida com a de um townhome; o que muda é a forma de propriedade.
Casa isolada
É a casa unifamiliar clássica: sem paredes compartilhadas, com quintal próprio e propriedade total da casa e do terreno. Toda a manutenção fica por sua conta, e a privacidade é maior.
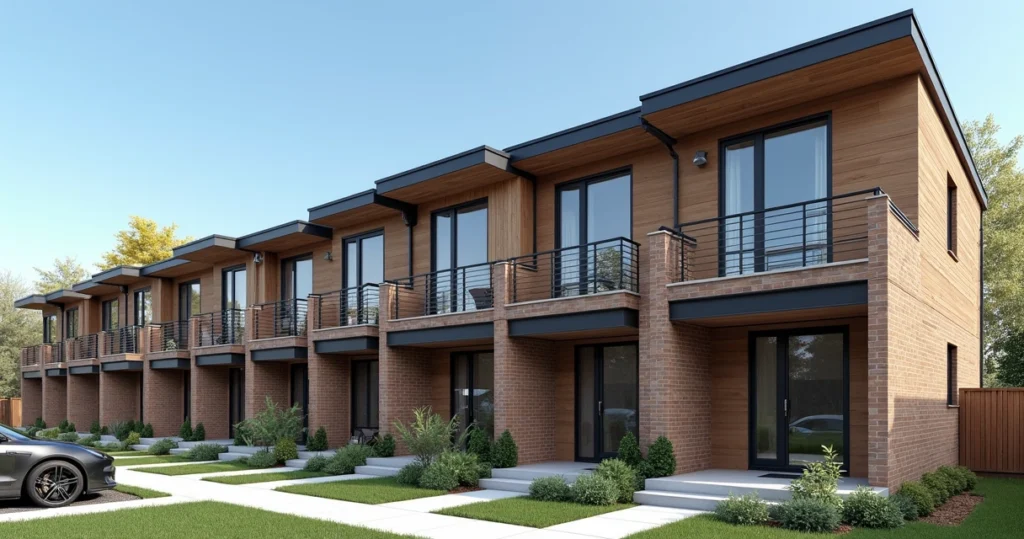
No townhome, você é dono da sua parte de um conjunto maior. É um meio-termo entre a independência total e a vida em comunidade, que atrai quem compra a primeira casa, quem quer reduzir de tamanho e quem quer um pequeno quintal sem todo o custo e a responsabilidade de uma casa isolada.
Vantagens e desvantagens
Vantagens
- Preço: em geral, o townhome custa menos que uma casa isolada na mesma região. Preço menor pode significar entrada menor e menos dívida.
- Menos manutenção: você cuida do interior e às vezes do quintal; a parte externa (telhado, fachada, jardinagem) muitas vezes fica com a HOA.
- Comunidade: vizinhos próximos podem trazer mais sensação de segurança e convivência.
- Bom uso do espaço: a planta em vários andares aproveita bem terrenos menores.
Desvantagens
- Privacidade: com paredes divididas, você pode ouvir os vizinhos, e eles a você. O espaço externo também é menor.
- Taxas e regras da HOA: a associação pode definir regras de cor da fachada a animais de estimação, e as taxas podem subir.
- Terreno limitado: em geral, você é dono só do chão embaixo da unidade, sem espaço para ampliar.
- Revenda e valorização: em alguns mercados, o townhome valoriza mais devagar que a casa isolada, principalmente onde há muitas unidades parecidas. Em outros, acompanha.
O townhome parece menos uma ilha e mais uma vila.
Menos grama para cortar, talvez a música do vizinho no sábado à tarde. Preço de entrada menor, mas uma taxa mensal da HOA. Para muitos compradores, é a combinação certa.
Os custos reais de um townhome
Ter um imóvel custa mais que a parcela do financiamento. Imposto, seguro e taxas entram na conta.
Parcela e entrada
Como o townhome costuma custar menos que uma casa em regiões procuradas, o custo inicial tende a ser mais fácil de encarar. A entrada depende do tipo de financiamento e do perfil de quem compra; em programas comuns, varia de 3% a 20% do preço, conforme a elegibilidade. Com preço menor, a parcela também tende a ser menor.
Nem sempre é simples. Alguns lenders tratam o townhome como casa unifamiliar quando você é dono do terreno; outros analisam com mais cuidado a estrutura e as regras da HOA. Se o seu perfil foge do padrão, ou se você compra de fora dos EUA, vale ter orientação. A Heart Mortgage, como broker, compara programas de vários lenders para esses casos.
Imposto sobre a propriedade
O condado ou a cidade cobra imposto com base no valor do imóvel. Como o terreno do townhome costuma ser menor, o imposto em geral é menor que o de uma casa isolada de tamanho parecido. As alíquotas variam conforme o local.
Seguro
O seguro do townhome costuma ficar entre o do condo e o da casa isolada. Você precisa de cobertura para a unidade, para os seus bens e de responsabilidade civil. Se a HOA tem uma “master policy” para a parte externa e as áreas comuns, a sua apólice pode ser menor, mas continua necessária. Confira exatamente o que cada uma cobre.
Taxas da HOA: o que você paga
A HOA cobra taxas mensais ou anuais para os serviços compartilhados, como:
- Manutenção externa (telhado, pintura, fachada)
- Jardinagem e, em alguns estados, remoção de neve
- Áreas de lazer (piscina, parques, academia)
- Segurança, portaria ou ronda
- Coleta de lixo e controle de pragas
- Seguro das áreas comuns
As taxas vão de menos de US$ 100 a algumas centenas de dólares por mês, conforme os serviços e o local. Leia os detalhes: uma taxa mensal baixa parece boa, mas cobranças extras para grandes reparos (special assessments) podem aparecer de repente.
A taxa da HOA paga serviços, mas também traz regras.
Na hora de comparar, não olhe só a parcela. Use a calculadora de alugar ou comprar para ver o quadro completo, com imposto, HOA e seguro.
Como financiar um townhome
O financiamento de um townhome costuma ser parecido com o de uma casa isolada, principalmente quando ele é legalmente uma “single-family home” e você é dono da unidade e do terreno. Há alguns detalhes a conhecer.
Tipos de financiamento
- Convencional: o mais comum, com diferentes valores de entrada; costuma exigir bom crédito. Saiba mais sobre o financiamento convencional (em inglês).
- FHA: pensado para entrada menor e critérios de crédito mais flexíveis, para quem se enquadra.
- VA: para veteranos e militares elegíveis, com opções sem entrada para quem cumpre os requisitos do programa.
- Programas especiais ou de portfólio: alguns lenders atendem investidores, compradores estrangeiros e perfis fora do padrão. A Heart Mortgage trabalha com esses programas.
O melhor financiamento é o que cabe no seu bolso hoje e depois.
O lender analisa crédito, renda, histórico de trabalho, dívidas e a saúde financeira da associação. Autônomos, investidores e quem não reside nos EUA podem ter etapas extras. Documentação organizada e boa orientação fazem diferença. Para uma visão completa, veja o guia de financiamento para compradores (em inglês).
Perfis fora do padrão
Renda fora do comum, histórico de crédito curto ou compra a partir do exterior podem trazer obstáculos. Nesses casos, vale perguntar logo no início se o profissional tem experiência com perfis como o seu. A aprovação depende sempre da análise do lender.
Como escolher o lugar
Comprar um townhome não é só planta e preço por pé quadrado. Bairro, áreas de lazer e o jeito da comunidade podem pesar tanto quanto a casa.
Bairro e localização
- Deslocamento: é fácil chegar ao trabalho, ao comércio e aos parques?
- Segurança: consulte mapas de criminalidade e visite a região em horários diferentes.
- Escolas: mesmo sem filhos, boas escolas costumam sustentar o valor do imóvel.
- Barulho e trânsito: um bairro movimentado é animado, mas pode ser mais barulhento do que parece.
Lazer e convivência
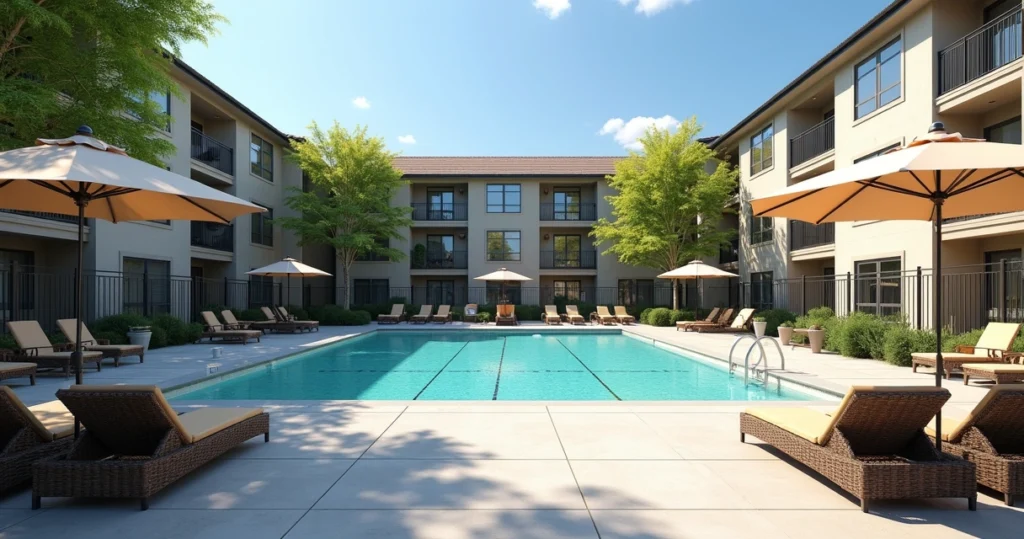
Algumas comunidades têm piscina, academia, playground ou trilhas; outras priorizam áreas verdes ou a praticidade urbana. Boletins e sites da HOA dão pistas sobre eventos, regras e o clima do lugar.
A escolha certa tem mais a ver com como você se sente do que com a lista de itens.
Regras da HOA e planejamento
Antes de fechar, leia os documentos da HOA com atenção. Há regras rígidas sobre aluguel, cor da fachada ou estacionamento? A associação tem reserva para grandes reparos, ou há risco de cobranças extras? Uma HOA bem administrada mantém o conjunto conservado; uma mal administrada pode virar dor de cabeça.
Se puder, converse com moradores. Pergunte do que gostam e o que mudariam, se a diretoria responde às reclamações e como é o barulho.
Passo a passo para comprar um townhome
- Defina o orçamento.
- Some renda, reservas e a parcela que você consegue pagar. Inclua imposto, seguro e taxa da HOA.
- A calculadora de alugar ou comprar ou uma conversa com um especialista em financiamento ajudam aqui.
- Peça a pré-aprovação.
- Antes de procurar a sério, o lender analisa as suas finanças e emite a carta de pré-aprovação, que mostra ao vendedor que você é um comprador com condições de comprar.
- A pré-aprovação não é garantia de aprovação, mas dá uma faixa clara de preço.
- Procure os imóveis.
- Visite bairros e unidades e defina prioridades: localização, lazer, planta, estado de conservação e comunidade.
- Faça a oferta.
- O corretor ajuda a definir um preço justo com base em vendas recentes e no tempo que o imóvel está à venda.
- A oferta inclui condições, como passar na inspeção ou conseguir o financiamento.
- Inspeção e avaliação.
- Com a oferta aceita, você contrata um inspetor para procurar problemas e reparos importantes.
- O lender pede uma avaliação oficial (appraisal) para confirmar que o valor do imóvel sustenta o financiamento.
- Finalize o financiamento.
- O loan officer conclui a papelada, inclusive documentos da HOA, cotação de seguro e dados financeiros.
- Fechamento (closing).
- No dia do closing, você assina os documentos, paga a entrada e os custos de fechamento e recebe as chaves.
- Mudança e HOA.
- Comece a pagar as taxas da associação, conheça os vizinhos e aproveite a casa.
Um passo de cada vez.
É normal quem compra pela primeira vez se sentir sobrecarregado. Veja a página de primeira compra da Heart Mortgage (em inglês), com orientação para cada etapa.
O que buscar num parceiro de financiamento
- Conhecimento de townhome e de HOA.
- Experiência com perfis fora do padrão, como crédito diferente, autônomos ou compradores internacionais.
- Explicação em linguagem simples, com paciência para perguntas.
- Condições claras e mais de uma opção de programa para comparar.
- Atendimento por telefone, online ou presencial, como for melhor para você.
Um bom parceiro também ajuda a comparar opções, responder dúvidas sobre a HOA e prever os custos depois da mudança. Os artigos sobre casa própria (em inglês) ajudam a entender como financiamento, HOA e seguro se encaixam.
Como é o dia a dia num townhome
É mais silencioso que um apartamento e mais social que uma casa isolada no subúrbio. A caixa de correio fica a poucos passos da porta, a associação cuida das calçadas e das áreas comuns, e há quem goste dos eventos da comunidade e quem prefira ficar na sua. Cada comunidade tem o seu jeito, mas costuma haver ordem, cuidado e interesse comum em manter o conjunto bonito. O que importa é saber o que pesa mais para você: privacidade, menos manutenção, preço ou um pouco de cada.
Resumo: um townhome faz sentido para você?
O townhome é um meio-termo: mais independência que um condo, menos manutenção que uma casa isolada e, muitas vezes, preço menor. Para quem quer construir patrimônio, simplificar a manutenção e ainda ter um pequeno quintal ou garagem, é uma opção a considerar.
Os custos vão além do financiamento: imposto, seguro e taxa da HOA. A privacidade varia, e a experiência depende dos vizinhos e da HOA. O financiamento costuma ser simples, mas perfis fora do padrão pedem um especialista. A casa e a comunidade precisam combinar com o seu estilo de vida, não só com o orçamento.
Onde você mora muda a sua vida. Escolha com calma.
Se você quer saber se um townhome é a sua próxima casa, a Heart Mortgage pode ajudar a comparar custos e programas de financiamento. Conheça a Heart Mortgage.
Perguntas frequentes
O que é um townhome?
É um imóvel residencial de vários andares que divide pelo menos uma parede com a unidade vizinha. Cada casa costuma ter entrada própria, às vezes um pequeno quintal ou pátio, e em muitos casos você é dono da construção e do terreno embaixo dela. No condo, em geral, você é dono só do interior; o townhome se parece mais com uma casa unifamiliar, num ambiente de comunidade.
Quanto custa um townhome?
Depende muito da localização, do tamanho, da idade e das áreas de lazer. Em subúrbios, unidades de entrada podem custar de US$ 200 mil a US$ 400 mil; em áreas urbanas ou de alto padrão, podem passar de US$ 1 milhão. Além do preço, inclua taxa da HOA, imposto e seguro no custo mensal.
Vale a pena comprar um townhome?
Pode valer. O townhome pode ser mais acessível que uma casa isolada, com menos manutenção externa e áreas de lazer pela HOA. Combina com quem compra a primeira casa, quem quer reduzir de tamanho e quem valoriza praticidade sem abrir mão de um espaço próprio. Compare todos os custos e benefícios para ver se encaixa no seu caso.
Quais são as taxas típicas de um townhome?
Além do financiamento, você paga a taxa da HOA, que vai de menos de US$ 100 a algumas centenas de dólares por mês e cobre reparos externos, jardinagem, lazer e às vezes algumas contas ou seguro. Também há o seguro residencial próprio e o imposto sobre a propriedade, calculado sobre o valor do terreno e da construção.
Qual a diferença entre townhome e condo?
O que você possui. No townhome, você é dono da unidade e às vezes do terreno embaixo dela. No condo, só do espaço dentro das paredes; a parte externa e as áreas comuns pertencem à associação. O townhome costuma ter entrada própria e às vezes um pequeno quintal, com mais independência.