Investir em imóvel parece seguro e, ao mesmo tempo, um pouco misterioso para quem está começando. Muita gente hesita sem saber por onde começar, o que esperar e como alinhar o investimento ao que realmente quer. Este guia mostra os passos básicos para entrar no mercado de imóveis e aluguel nos EUA, com explicações simples para cada etapa.
Este artigo é educativo e não é recomendação de investimento. Avalie a sua situação com profissionais antes de decidir.
O que é investir em imóveis
É aplicar dinheiro para comprar, manter, administrar, alugar ou vender imóveis com objetivo financeiro. A diferença em relação a comprar uma casa para morar é o objetivo: gerar renda, aproveitar a valorização ou os dois. Além de casas e prédios de apartamentos, o setor inclui imóveis comerciais, terrenos e até cotas em fundos. Nos EUA, o setor imobiliário somou cerca de US$ 3,68 trilhões do PIB em 2024, segundo o FRED, o banco de dados do Federal Reserve de St. Louis.
Para quem começa, o atrativo é o equilíbrio entre estabilidade e crescimento: mesmo com as oscilações do mercado, terrenos e construções mantêm valor material. Como todo investimento, há riscos e retornos.
Base sólida, futuro mais resistente.
Por que investir em imóveis nos EUA
Os EUA estão entre os países preferidos por investidores imobiliários, americanos ou estrangeiros, por motivos como:
- Direito de propriedade claro e protegido
- Cidades e regiões com crescimento populacional
- Grande variedade de tipos de imóvel e faixas de preço
- Várias opções de financiamento
- Histórico de valorização em muitos mercados (o que não garante o futuro)
- Liberdade para alugar, reformar e revender ou manter o imóvel
Para comparar abordagens, veja as estratégias para começar a investir nos EUA (em inglês).
Estratégias mais comuns para começar
Não existe um único caminho certo. Quem começa costuma usar uma ou mais destas estratégias, cada uma com vantagens e desvantagens.
Comprar e manter (buy-and-hold)
A abordagem clássica: comprar um imóvel e mantê-lo por vários anos, em geral alugado, para ter renda enquanto ele valoriza.
No buy-and-hold, a paciência conta: o capital pode valorizar ao longo do tempo enquanto o aluguel entra todo mês.
Reformar e revender (flipping)
Comprar um imóvel (muitas vezes precisando de reforma), investir em melhorias e revender rápido, às vezes em poucos meses. Os riscos são maiores: surpresas na obra, custos inesperados e mudanças de preço no mercado.
Fundos imobiliários (REITs)
Para quem não quer lidar com o imóvel em si, os REITs permitem ter cotas de uma carteira de imóveis administrados. Há REITs negociados em bolsa e privados, com aporte mínimo maior. Os REITs dão exposição ao mercado imobiliário sem comprar nem administrar um imóvel diretamente.
Plataformas de crowdfunding
Mais recente que as outras, a modalidade reúne o dinheiro de vários investidores para comprar, refinanciar ou desenvolver imóveis. Os investidores recebem parte do aluguel ou do lucro da venda, conforme o negócio. Costuma haver um aporte mínimo, às vezes de algumas centenas de dólares.
Para comparar formas de começar com orçamentos e riscos diferentes, veja 7 formas práticas de começar a investir em imóveis (em inglês).
Fundamentos financeiros: fluxo de caixa, valorização e pesquisa
Os números contam a maior parte da história. Estude o mercado, faça as contas e entenda os retornos possíveis antes de decidir.
Fluxo de caixa
É o que sobra depois de receber o aluguel e pagar as despesas: parcela do financiamento, imposto, seguro, manutenção e administração. Fluxo positivo significa dinheiro sobrando todo mês; negativo, despesas maiores que a receita. Um investimento sustentável depende de fluxo de caixa positivo e constante, que pague a dívida e ainda deixe resultado.
Valorização
É o aumento do valor do imóvel com o tempo. Em alguns mercados é lenta e constante; em outros, sobe rápido com a economia local. Resultado passado não garante resultado futuro.
Pesquisa de mercado
Uma boa pesquisa protege o investimento. Ela inclui:
- Crescimento de empregos e principais empregadores da região
- Mudanças na população: as pessoas estão chegando ou saindo?
- Tendências do bairro, criminalidade e serviços
- Qualidade das escolas, se o público for de famílias
- Preço de venda recente de imóveis parecidos
Os números transformam expectativa em potencial real.
Como escolher o imóvel
Seja um condo pequeno, uma casa ou um duplex, a busca precisa combinar com a sua estratégia e a sua situação financeira.
- Defina o objetivo: renda mensal, lucro rápido ou valorização de longo prazo?
- Defina o orçamento: quanto você pode dar de entrada, mais o dinheiro para reparos, custos de fechamento e reservas. Não passe do limite.
- Pesquise mercados: compare regiões e procure bairros com crescimento, pouca vacância e bons serviços.
- Monte uma lista: use ferramentas, corretores e dados públicos. Verifique o histórico do imóvel, como pendências legais ou ônus (liens).
- Visite, pessoalmente ou virtualmente: avalie estado, entorno e serviços. Fotos mostram só parte.
- Faça as contas: estime aluguel e despesas realistas e veja se o fluxo de caixa atende ao seu critério.
- Negocie e faça a due diligence: faça a oferta e as inspeções. Não pule essa etapa, mesmo que o negócio pareça perfeito.
Opções de financiamento nos EUA
- Financiamento tradicional: indicado para quem tem renda W-2 estável e bom crédito. Para imóvel de investimento, a entrada costuma ficar entre 15% e 25%, conforme o programa e o perfil.
- FHA: às vezes disponível para pequenos multifamiliares, se você for morar numa das unidades e cumprir os requisitos do programa.
- DSCR (Debt Service Coverage Ratio): a análise se baseia principalmente no fluxo de caixa projetado do imóvel, e não na renda pessoal. Veja a página de financiamento para investidor (DSCR) e o guia de DSCR (em inglês).
- Lenders privados e de portfólio: requisitos mais flexíveis, mas em geral com taxas e custos maiores.
- HELOC (linha de crédito com garantia da casa): para quem já tem casa própria e quer usar o equity dela para comprar um imóvel de investimento.
- Compra à vista: dispensa o financiamento, mas imobiliza muito capital.
O melhor financiamento é o que combina com o risco que você aceita e com os seus planos de curto e longo prazo. A Heart Mortgage, como broker, compara programas de vários lenders, inclusive para quem não se encaixa no banco tradicional. A aprovação depende da análise de cada lender.
Como avaliar riscos e alinhar com os seus objetivos
Os erros mais comuns vêm de estratégias que não combinam com a pessoa e de riscos subestimados. Antes de decidir, pergunte a si mesmo:
- O foco é renda agora ou patrimônio no futuro?
- Quanto me sinto confortável com dívida e com inquilinos?
- Quanto tempo vou dedicar ao imóvel ou ao investimento?
- Quero cuidar dos reparos ou prefiro algo que não dependa de mim?
- Consigo atravessar períodos com o imóvel vazio?
O alinhamento entre a abordagem e os seus objetivos é o que dá satisfação duradoura no investimento.
Administração do imóvel: o básico
Com o imóvel alugado, começa o trabalho do dia a dia. Uma boa administração, sua ou terceirizada, protege o retorno e o valor do imóvel.
- Selecione bem os inquilinos: verificação de antecedentes e de crédito reduz atrasos e danos.
- Use contratos bem feitos: responsabilidades, datas de pagamento, depósito e regras por escrito.
- Reserve para manutenção: pequenos reparos hoje evitam contas grandes amanhã.
- Responda rápido aos inquilinos: boa comunicação reduz a rotatividade.
- Registre receitas e despesas: ajuda na declaração de imposto e na análise do imóvel.
- Conheça as leis locais: cada cidade ou condado tem as suas regras de aluguel.
Imóvel bem cuidado, retorno mais estável.
Se não quiser administrar, um property manager pode cuidar disso. As taxas costumam ficar entre 6% e 10% do aluguel. Compare esse custo com a renda esperada e o tempo que você quer dedicar.
Erros comuns de quem está começando
- Superestimar aluguel ou valorização: use números conservadores.
- Subestimar despesas: reparos, vacância e aumento de imposto ou seguro acontecem.
- Comprar por emoção: não deixe o entusiasmo passar por cima da pesquisa.
- Pular inspeção ou due diligence: o que você não vê pode custar caro.
- Ignorar a lei: cada estado e cidade tem regras próprias.
- Tolerar inquilinos problemáticos: seja firme com atrasos e danos.
- Apertar demais as finanças: tenha sempre uma reserva para imprevistos.
Mais dicas na seção de investimento do blog (em inglês).
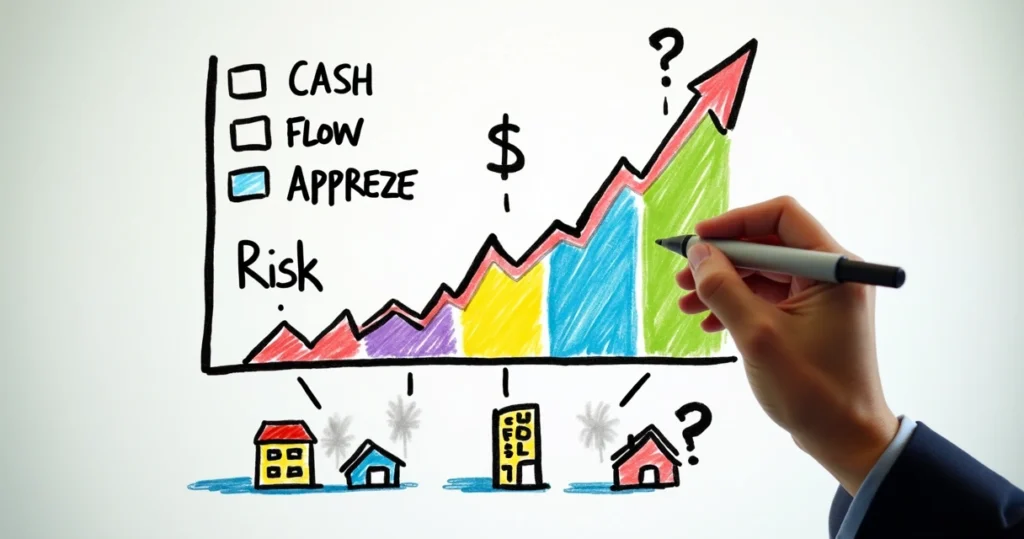
Como profissionais e estudo ajudam
- Corretor de imóveis experiente: ajuda a identificar riscos e oportunidades e deve priorizar os seus objetivos, não só a venda.
- Especialista em financiamento: pode mostrar opções que você não conhecia, principalmente se o seu perfil foge do padrão.
- Investidores locais: fóruns, encontros e grupos online trazem relatos sobre bairros, custos escondidos e negócios complexos.
- Estudo regular: acompanhar ciclos de mercado e dados oficiais, como os do Federal Reserve, ajuda a perceber mudanças.
Orientação de quem tem experiência encurta o aprendizado.
Resumo
Começar a investir em imóveis nos EUA parece um terreno enorme, mas os passos são claros. Com métodos bem pesquisados e investimentos alinhados aos seus objetivos, você reduz o risco. Encare cada etapa (pesquisa, busca do imóvel, financiamento e administração) com disciplina e curiosidade. Se quiser conversar sobre o financiamento, a Heart Mortgage atende quem compra a primeira casa e quem já investe.
Perguntas frequentes
O que é investir em imóveis para iniciantes?
É colocar dinheiro em imóveis (casas, apartamentos ou terrenos) com o objetivo de ganhar com aluguel, valorização ou os dois. A maioria começa pequeno, com um imóvel alugado, um REIT ou um crowdfunding, para aprender antes de crescer.
Como começar a investir em imóveis?
Defina os seus objetivos financeiros, estude o mercado, escolha uma estratégia (aluguel ou reforma e revenda, por exemplo), defina o orçamento e pesquise regiões. A pré-aprovação do financiamento fortalece a sua posição. Conversar com investidores e profissionais locais ajuda a evitar erros comuns.
Imóvel é um bom investimento agora?
O setor imobiliário tem papel grande na economia americana, com demanda constante por moradia e aluguel. Ciclos de mercado afetam preços e taxas, e nenhum investimento é livre de risco. Pesquisa cuidadosa e uma compra alinhada aos seus objetivos são o que mais pesa.
Quanto dinheiro preciso para começar?
Varia. Para comprar um imóvel com financiamento, a entrada costuma ficar entre 15% e 25%, mais custos de fechamento e reserva para reparos. Crowdfunding e REITs permitem começar com bem menos, às vezes algumas centenas de dólares. Calcule todos os custos antes de investir.
Onde iniciantes encontram imóveis para investir?
Com um bom corretor local, em sites de anúncios de imóveis e em grupos de investidores. Alguns investidores acompanham leilões do condado e vendas por dívida de imposto.